固態電池的優勢早已為人津津樂道:更小的空間容納更多能量,充電速度更快,運作更安全。從實際應用來看,電動車的續航里程和重量有望大幅提升,但目前經銷商尚未真正實現這一目標。科技的確在進步,但其發展速度之快,需要我們仔細審視每項公告和每一個時間表。
問題在於,從實驗室到生產線之間存在著巨大的鴻溝。電池僅僅能在實驗室裡正常運作是不夠的:它必須能夠以合理的成本可靠地生產出來,並且具有可靠的耐久性。正因如此,固態電池的研發競賽與其說是一場爆發性的變革,不如說是一個需要應對諸多挑戰的漫長工程項目。
共同目標:更多能量,更輕體重
幾乎所有路線圖都認同同一個目標:提高能量密度,從而在更輕、更緊湊的電池中實現更長的續航里程。這既是市場賣點,也是技術挑戰。如果電池過早衰減、在高溫下失效或生產成本過高,那麼更高的能量密度就毫無意義。
從技術層面來看,許多方案都採用固態硫化物電解質,這種方法離子導電性良好,但也存在一些眾所周知的挑戰。這些材料會隨著每次充電而膨脹和收縮,層間接觸可能受到影響,濕度要求必須格外小心,因為某些反應會釋放有毒氣體硫化氫。這並非魔法:而是需要控制眾多變數的工業化學。
寧德時代已成為這場競賽中最常被提及的名字之一。其研發項目已從約10安時的驗證電池發展到20安時的樣品,並設定了500瓦時/公斤的能量密度目標。這些數據令人印象深刻,但仍需謹慎看待:實驗室電池並不等同於完整的、可量產的電池組,最終能否實現連續生產才是真正的考驗。
日期重複,但不相同
各廠商的路線圖中最常提及的日期是2027年,屆時將進行測試和小批量生產,而大規模生產預計將在2030年左右實現。豐田堅持其在2027年至2028年間進入市場的計劃;寧德時代表示將在2027年進行小批量生產,並在2030年前實現大規模生產;三星SDI的目標是在2027年下半年;比亞迪也是正在準備邁出第一步的廠商之一。
幾家公司交貨時間表相同並不意味著它們會交付相同的產品或相同的數量。日期上的重疊具有誤導性:展示一個可用的樣品是一回事,擁有一條能夠以穩定品質生產數千個電池的生產線則是另一回事。在這兩者之間,還有車輛驗證、與製造商的協議以及成本削減等環節,而這些都不會輕易實現。
瓶頸出在工廠。
能量密度是最常被媒體關注的指標,但它不足以判斷電池是否成熟。電池壽命、安全性、不同溫度下的性能以及出廠合格率同樣重要。如果不合格的電池數量過多,成本就會飆升,這項技術最終可能只是少數車型上極其昂貴的承諾。

成本是另一個大障礙。固態電池相比液態電解質電池具有明顯的優勢,但其製造流程仍更為複雜且成本更高。如何在不犧牲耐用性的前提下降低每度電的價格,是製造商必須解決的難題。同時,傳統電池也在不斷發展:它們的成本也在下降,性能也在提升,這縮小了新技術的發展空間。
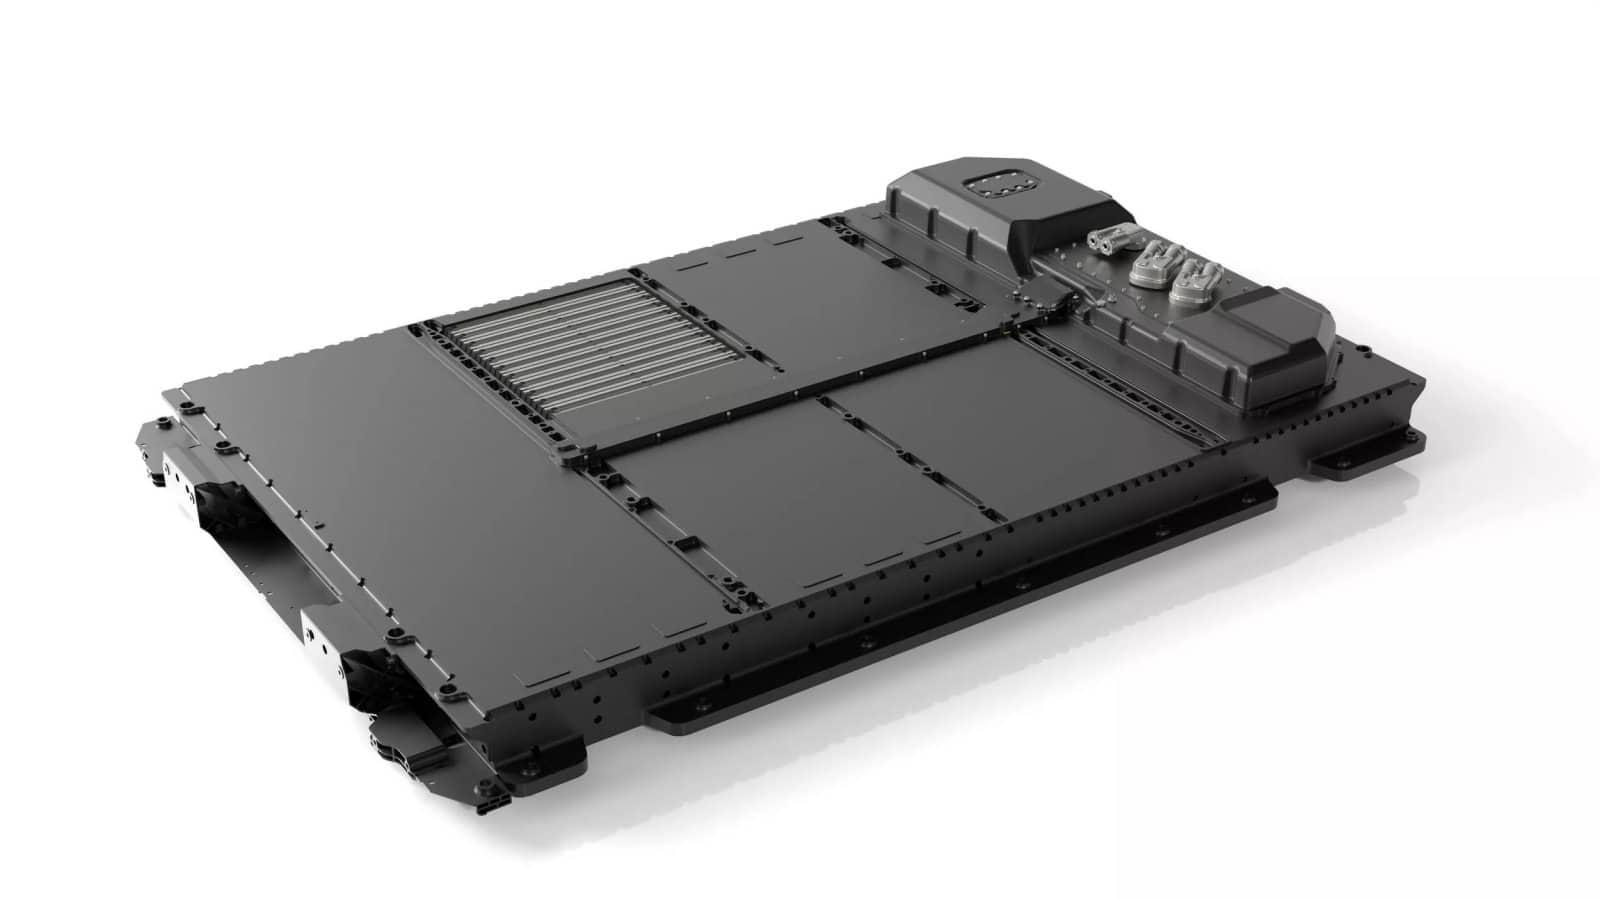
需要注意的是,不要將單一電芯的能量密度與整個電池組的能量密度混淆。電芯整合需要添加結構、連接、冷卻和控制系統。最終的電池組重量和體積都大於其各個電芯能量密度總和,因此,實驗室中驚人的數值並不能直接轉換為實際應用中的相同數值。產品性能與最終產品性能之間的這種差異解釋了許多擔憂。
駕駛員可能會注意到什麼以及歐洲的作用
對於駕駛者而言,其吸引力顯而易見:更長的續航里程、更輕的重量、更快的充電速度,以及由於取代了易燃的液態電解液而可能帶來的更高安全性。一些路線圖提到續航里程可達四位數,但實際數字取決於電池容量、車輛效率和駕駛條件。認證測試循環與在寒冷天氣、滿載行駛和高速公路上的實際路況並不相同。
在歐洲,問題不僅在於誰能率先實現燃料電池技術,還在於價格和供應能力。大眾汽車正在支持入圍候選名單的Gotion High-Tech公司,歐洲汽車產業正密切關注任何可能使具有競爭力的燃料電池更接近其工廠的舉措。對亞洲供應商關鍵技術的依賴仍然是歐洲汽車產業敏感問題。

競爭異常激烈且不均衡。中國集中了大部分產能,寧德時代、比亞迪等企業都在全力競爭;日本則與豐田和三星SDI等公司展開角逐;而在歐洲,每項技術發展都備受關注,以避免在價值鏈上落後。沒有人願意依賴單一技術或單一供應商,但盲目相信每個原型產品並非明智之舉。
整體情況相當清晰:固態電池前景廣闊,但仍處於工業示範階段。最終的勝負並非取決於原型車的車主,而是取決於工廠的實際生產、耐用性和最終成本。在這些問題解決之前,電動車的發展將伴隨著各種過渡性解決方案和公告,但這些方案和公告需要仔細解讀,切勿將實驗室目標與經銷商的實際銷售情況混淆。